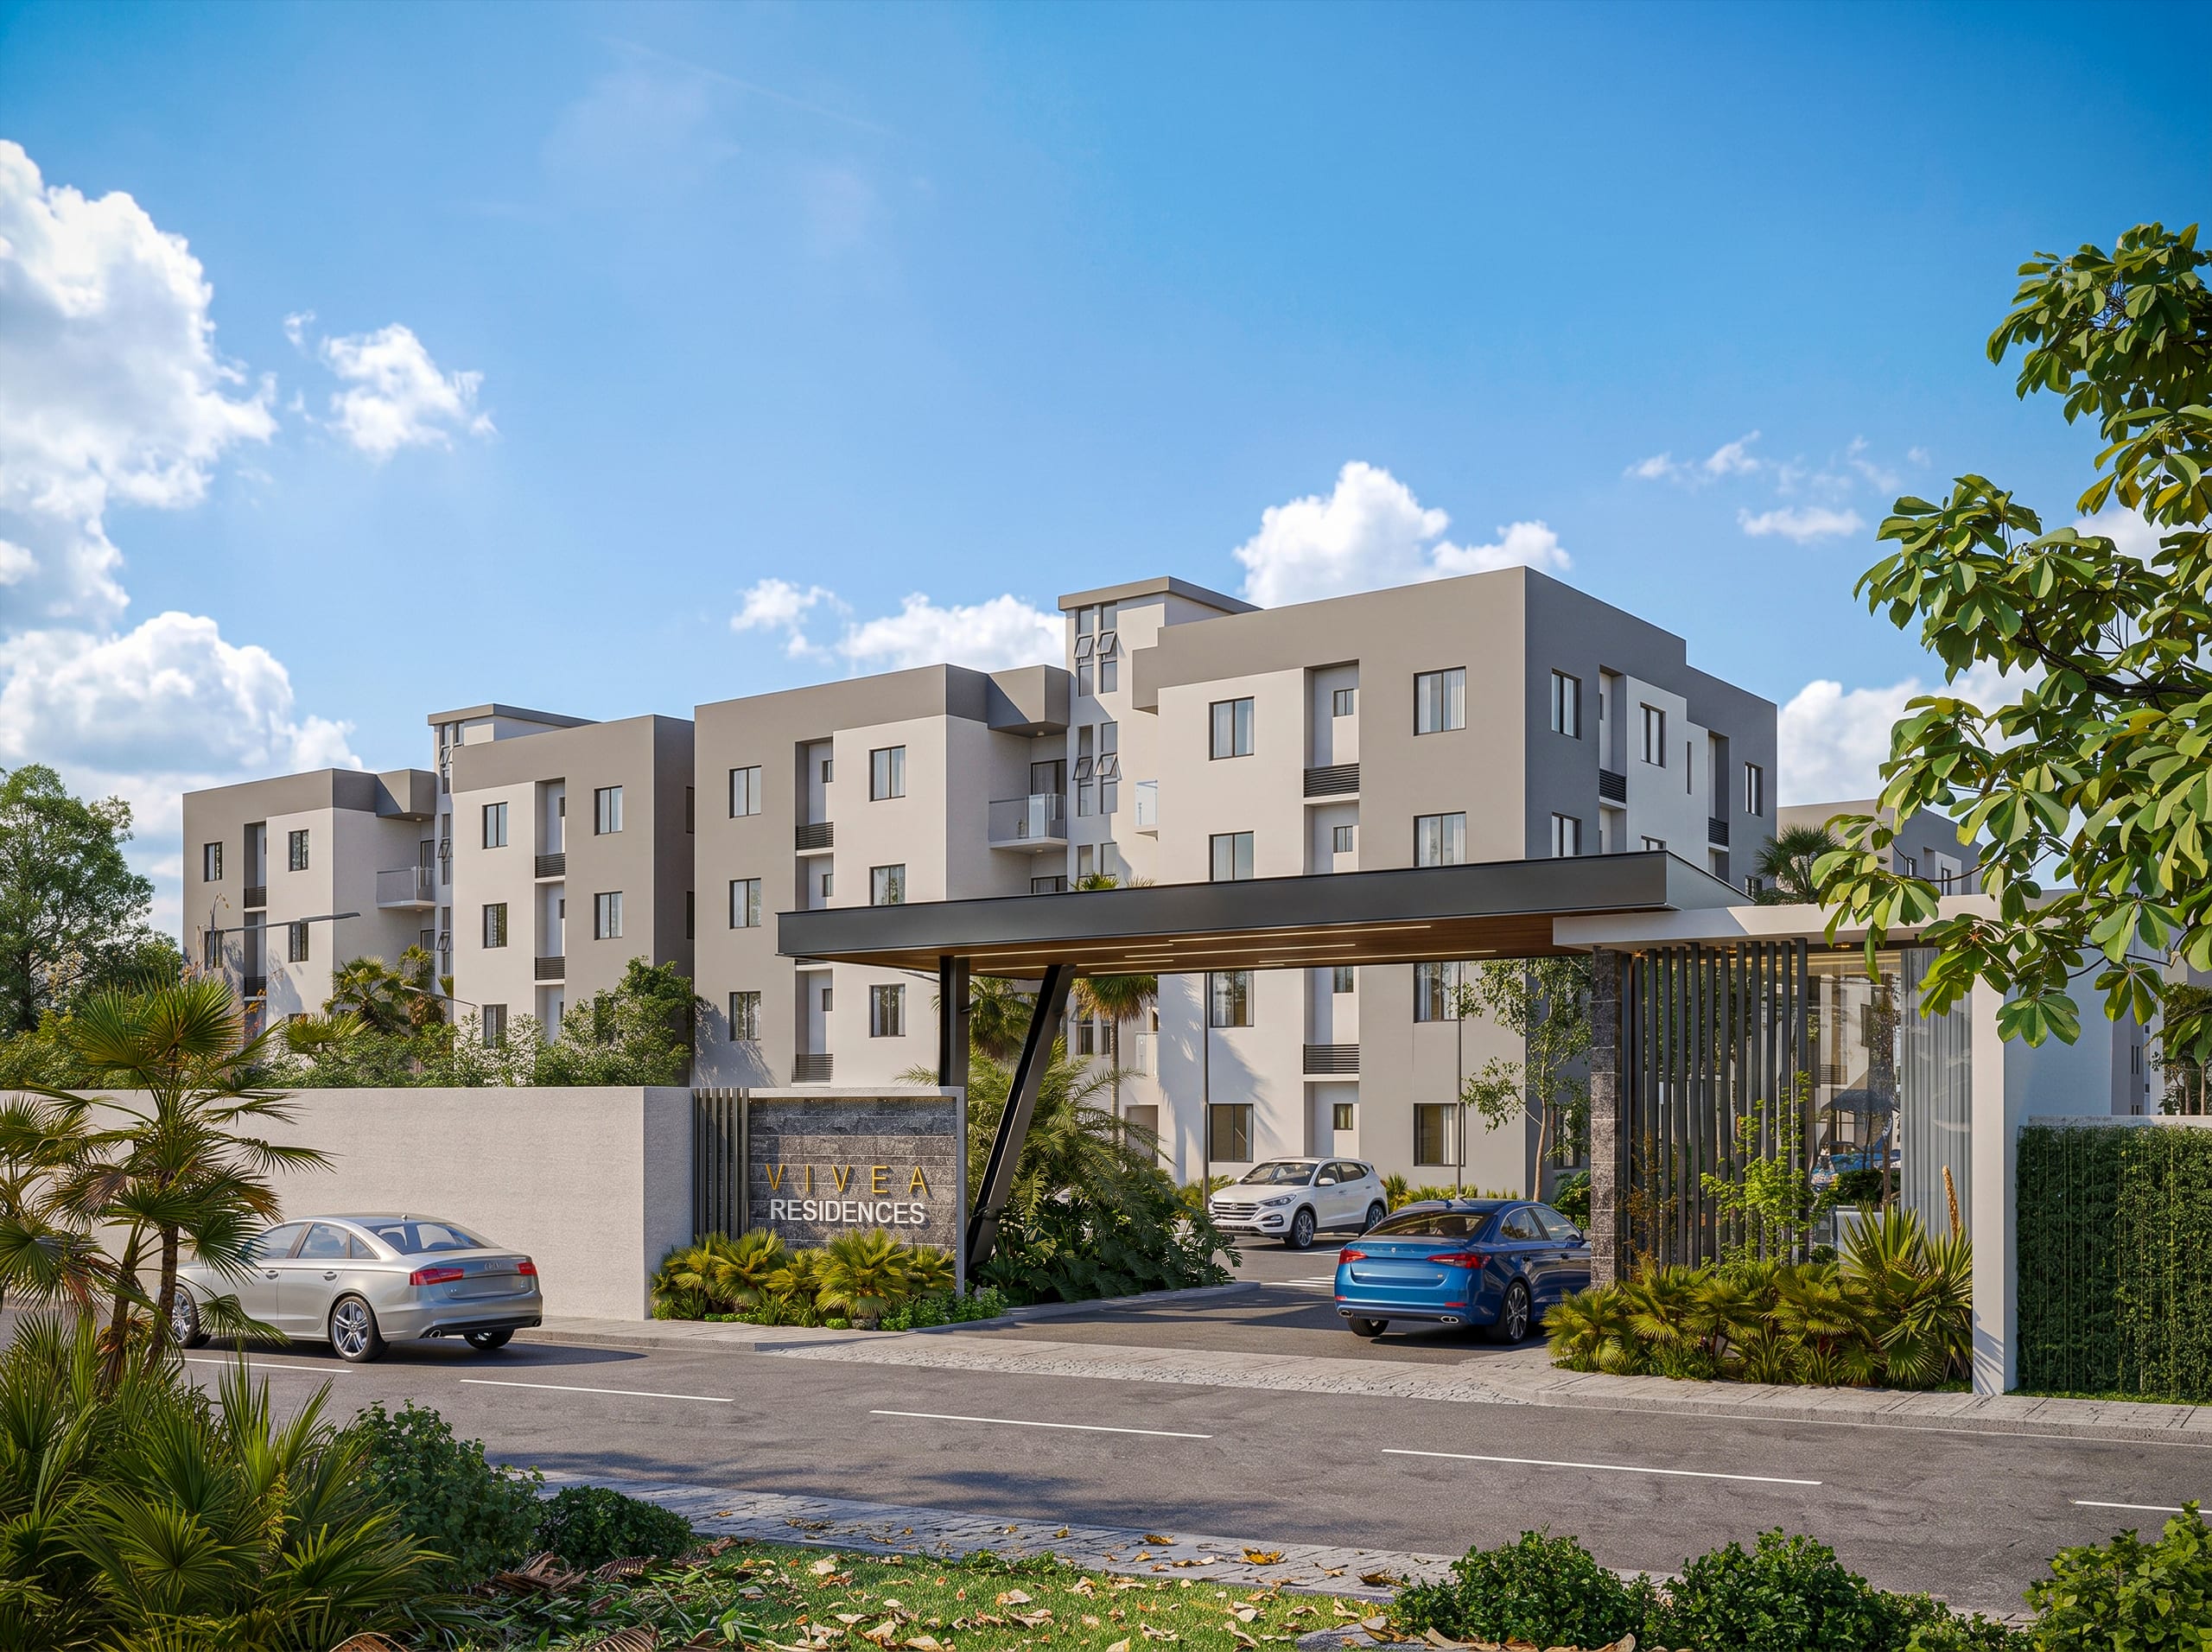
Vivea Residences, proyecto con Bono Vivienda comercializado por Murcia Group. Pregunta por unidades disponibles.
Si estás pensando en comprar tu primera vivienda en un proyecto de bajo costo, hay un beneficio que conviene conocer antes de firmar: el Bono de Vivienda de Bajo Costo de la Dirección General de Impuestos Internos (DGII). Aquí te explicamos, en palabras sencillas, qué es, quién califica, qué documentos se piden y cómo saber si un proyecto entra en el programa.
¿Qué es el Bono Vivienda?
Según la Guía del Contribuyente No. 26 de la DGII, el bono es una compensación del ITBIS (el impuesto a los bienes y servicios) que se pagó durante la construcción de los proyectos de vivienda de bajo costo desarrollados mediante un fideicomiso.
En la práctica, ese dinero no se te entrega en efectivo: se usa a tu favor en la compra de dos maneras:
- Para completar el inicial de tu vivienda.
- Para abonar al capital de tu préstamo (el saldo pendiente), si ya habías completado el inicial.
El monto del bono no es una cifra fija publicada por la DGII: depende del ITBIS pagado en la construcción de cada proyecto. Tu fiduciaria es quien puede orientarte sobre el monto que corresponde a tu unidad.
La base legal, en corto
El beneficio nace del artículo 129 de la Ley 189-11 de Desarrollo del Mercado Hipotecario y el Fideicomiso, modificado por la Ley 338-21. El precio máximo se ajusta cada año por inflación (artículo 327 del Código Tributario), y el procedimiento para solicitar el bono está en la Norma General 01-2015, modificada por la Norma General 02-2016. La DGII lo resume en su Guía No. 26, actualizada en enero de 2026.
¿Quién califica?
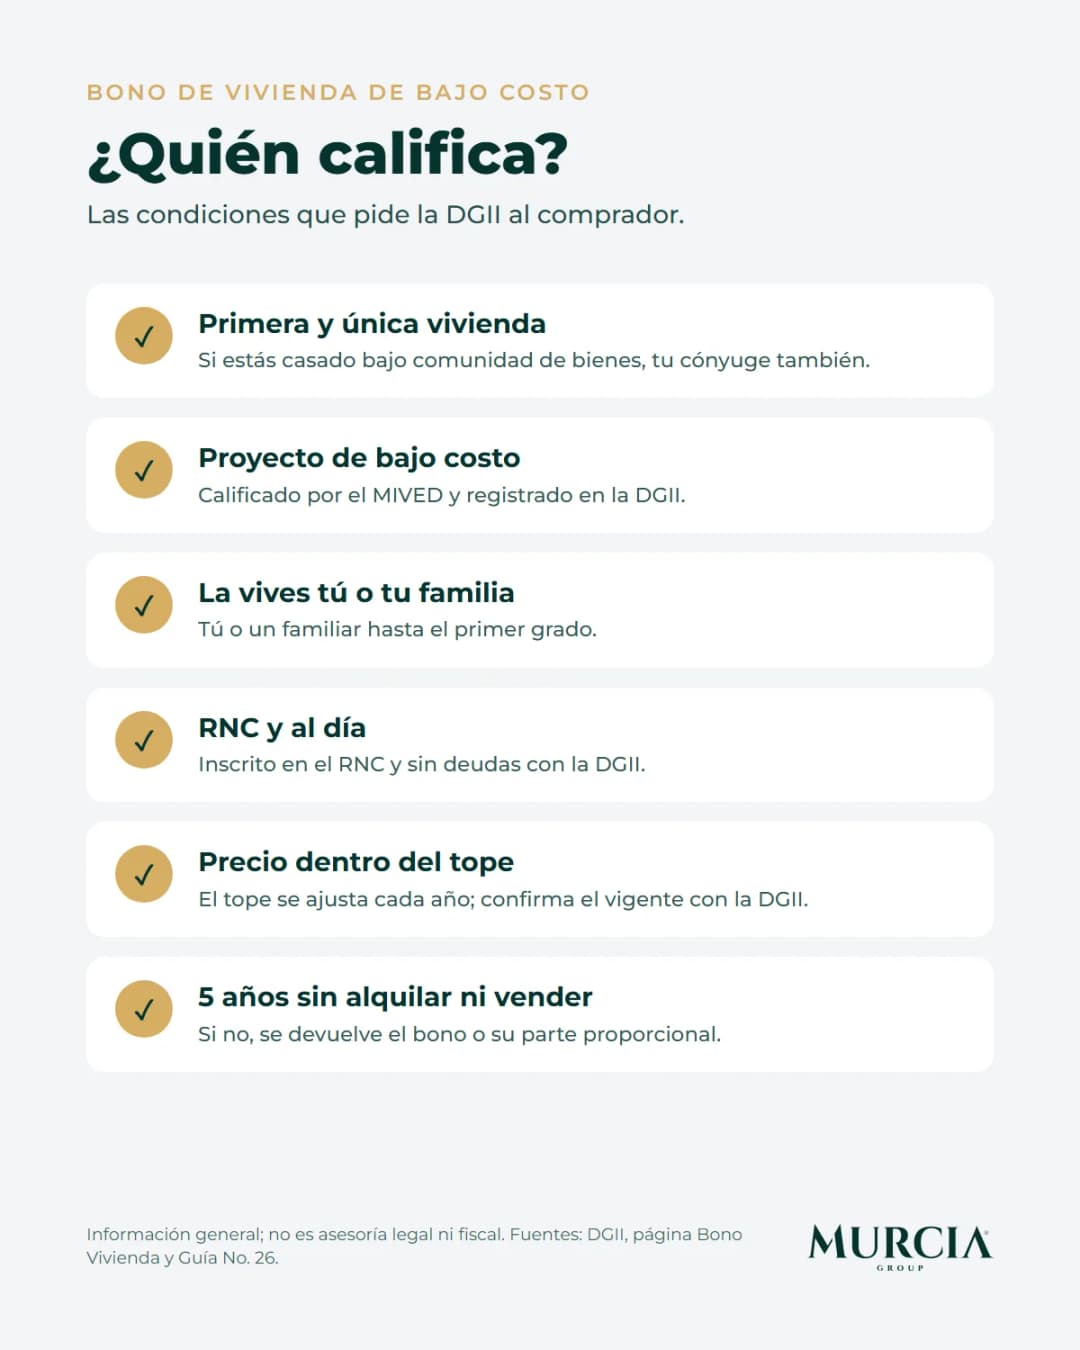
De acuerdo con la DGII, para recibir el bono debes cumplir con estas condiciones:
- Que sea tu primera y única vivienda. Si estás casado bajo el régimen de comunidad de bienes, tu cónyuge también debe cumplirlo.
- Que el proyecto esté calificado como «Vivienda de bajo costo» por el Ministerio de la Vivienda, Hábitat y Edificaciones (MIVED) y registrado en la DGII.
- Que se identifique la unidad y el proyecto que estás comprando.
- Que la vivienda la habites tú o un familiar hasta el primer grado.
- Estar inscrito en el Registro Nacional de Contribuyentes (RNC) y al día con tus impuestos.
Un detalle importante: según la Guía No. 26, la vivienda no puede alquilarse ni traspasarse durante al menos 5 años. Si eso no se cumple, el comprador tiene que devolver el bono completo o la parte que corresponda a los años que falten.
El tope de precio
Una vivienda de bajo costo es la que tiene un precio de venta igual o menor al tope que fija la ley, y ese tope se ajusta cada año según la inflación.
Para 2026, la DGII fijó el tope en RD$5,450,851.12 en su Resolución DDG-AR1-2026-00001, del 15 de enero de 2026, y su Guía No. 26 lo confirma para los contratos firmados a partir de esa resolución. Ten en cuenta que en la página del Bono Vivienda de la DGII la cifra en letras todavía corresponde al tope anterior (RD$5,193,655.47, el de 2025); la cifra vigente para 2026 es la que aparece en la guía.
Como el tope cambia cada año, confirma siempre el valor vigente con la DGII o con tu fiduciaria antes de firmar.
Paso a paso
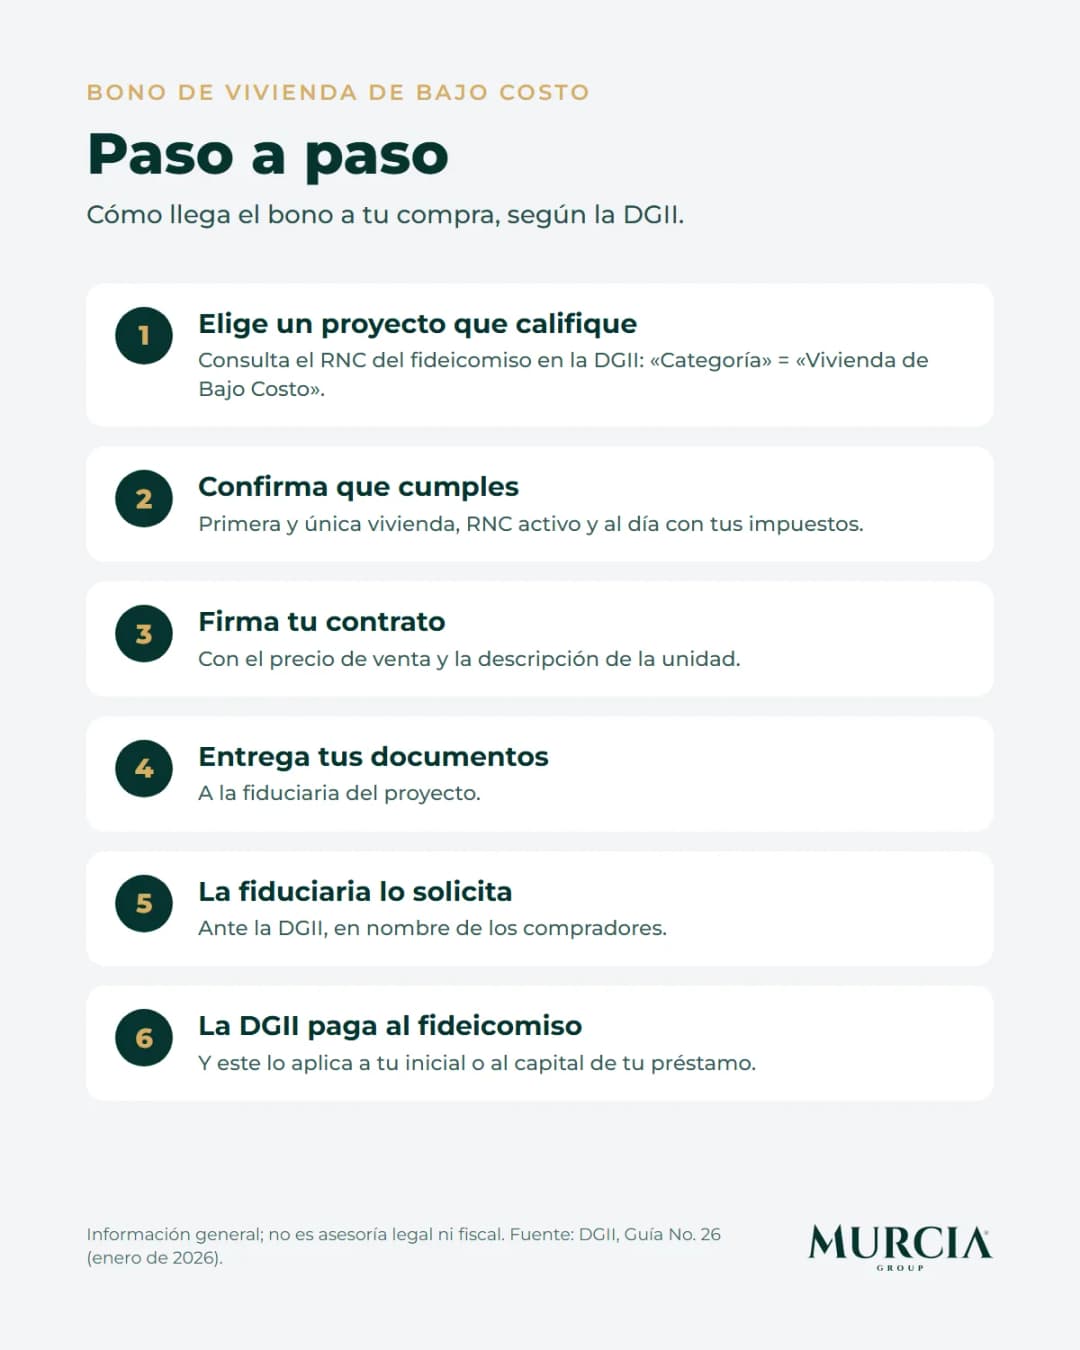
- Elige un proyecto que califique. Verifica en la consulta del RNC de la DGII que el fideicomiso del proyecto aparece como «Vivienda de Bajo Costo» (te explicamos cómo más abajo).
- Confirma que cumples los requisitos: primera y única vivienda, RNC activo y sin deudas con la DGII.
- Firma tu contrato con el precio de venta y la descripción de la unidad.
- Reúne tus documentos y entrégaselos a la fiduciaria del proyecto.
- La fiduciaria hace la solicitud ante la DGII en tu nombre. Tú no la depositas directamente.
- La DGII paga el bono al fideicomiso, y el fideicomiso lo aplica a tu compra: al inicial o al capital de tu préstamo.
Documentos que se piden
La fiduciaria deposita estos documentos, según la página del Bono Vivienda de la DGII y la Norma General 01-2015:
- Formulario FI-GERE-001 (Formulario Único de Gestión del Bono de Vivienda de Bajo Costo), completado, firmado y sellado por la fiduciaria.
- Certificación de la Dirección General de Catastro Nacional de que ni tú ni tu cónyuge tienen inmuebles registrados.
- Copia del contrato con el precio y la descripción de la unidad: contrato tripartito (banco, fideicomiso y compradores) o contrato definitivo de compraventa si la unidad está terminada, o contrato de promesa de venta si la unidad tiene al menos 80 % de avance.
- Cédula (por ambos lados) tuya y de tu cónyuge, o pasaporte si son dominicanos residentes en el exterior.
- Acta de nacimiento, si alguno de los compradores es menor de edad.
- Declaración jurada de residencia, apostillada o notariada en el consulado dominicano, si vives en el exterior.
- Certificación de la fiduciaria de que la unidad tiene al menos 80 % de avance, cuando se usa un contrato de promesa.
Ojo: el contrato no puede tener más de un año de firmado al momento de la solicitud.
La fiduciaria deposita todo en el Centro de Asistencia Presencial de la sede central de la DGII o en el área de información de la Administración Local más cercana.
Cómo saber si un proyecto califica
Lo puedes comprobar tú mismo en la web de la DGII:
- Entra a dgii.gov.do y ve a Herramientas › Consultas › RNC Contribuyentes.
- Busca por el RNC del fideicomiso del proyecto o por su nombre.
- Revisa el campo «Categoría»: debe decir «Vivienda de Bajo Costo».
Para confirmar que el proyecto está registrado en la DGII, puedes comunicarte con su Departamento de Fideicomisos.
Preguntas frecuentes
¿La DGII me da el dinero en efectivo?
No. La DGII paga el bono al fideicomiso del proyecto, y este lo aplica a tu compra: al inicial o al capital del préstamo.
¿Puedo pedir el bono yo mismo?
No. La solicitud la hace la fiduciaria del proyecto en nombre de los compradores. Tu parte es entregarle los documentos completos y a tiempo.
¿Cuánto dinero recibo?
La DGII no publica una cifra fija: el bono es una compensación del ITBIS pagado en la construcción del proyecto. Pregúntale a tu fiduciaria cuánto corresponde a tu unidad.
¿Puedo comprar desde el exterior?
Sí, si cumples los requisitos. Además de tu pasaporte, se pide una declaración jurada de residencia, apostillada o notariada en el consulado, y la vivienda debe habitarla un familiar de primer grado.
¿Puedo alquilar la vivienda después?
Según la Guía No. 26, no durante los primeros 5 años. Si la alquilas o la traspasas antes, tendrías que devolver el bono completo o la parte proporcional.
¿Te ayudamos a dar el siguiente paso?
Si quieres comprar tu primera vivienda y saber qué opciones tienes, un asesor de Murcia Group te orienta sin compromiso. Escríbenos desde el formulario de contacto o por el botón de WhatsApp de esta página.
Fuentes
- DGII, Bono Vivienda (consultada el 2 de noviembre de 2026).
- DGII, Guía del Contribuyente No. 26: Bono de Vivienda de Bajo Costo (enero de 2026).
- DGII, Resolución DDG-AR1-2026-00001, numeral duodécimo (15 de enero de 2026).
Actualizado: noviembre de 2026.
Información general; no es asesoría legal ni fiscal. Confirma los requisitos y el tope vigente con la DGII o tu fiduciaria.